

每经记者|肖芮冬 每经编辑|赵云
9月21日,沪指高开高走,创业板指尾盘震荡拉升。截至收盘,沪指涨0.97%,深成指涨0.65%,创业板指涨0.8%。
盘面上,热点快速轮动,医药板块爆发,大金融、房地产等板块盘中走强。下跌方面,贵金属概念走势较弱。
全市场超4500只个股上涨。沪深两市成交额2.03万亿元,较上一个交易日缩量456亿。
今天(9月21日)开始,A股市场正式进入了“节前博弈期”。
毕竟9月份剩下的交易日已经不多,即将到来的中秋、国庆假期,又让不少资金有了休息的打算。
或许正因如此,今天大盘表现出一种微妙的不平衡:
4500多家飘红,105家涨停,短线情绪非常不错。
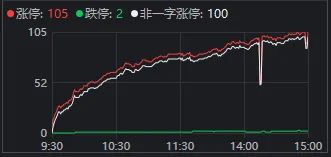
但细看会发现,更多是小微盘股在狂欢。
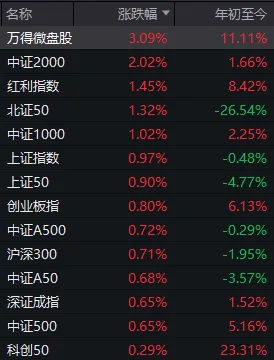
Wind数据显示,微盘股指数涨超3%,中证2000涨超2%。
那么,是谁涨得少(冲高回落),甚至跌得多呢?
一言概之,高价股、科技股、机构票。
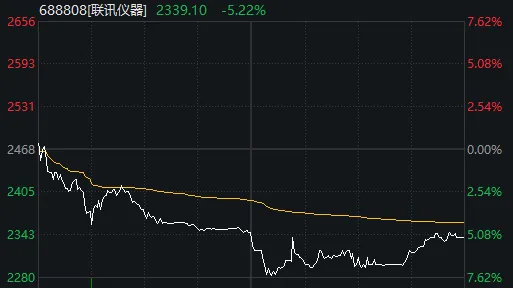
比如,“股王”联讯仪器盘中跌超7%;
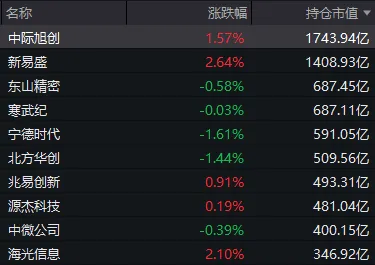
基金持仓市值前10的个股涨跌持平,飘红个股盘中多见高开低走;
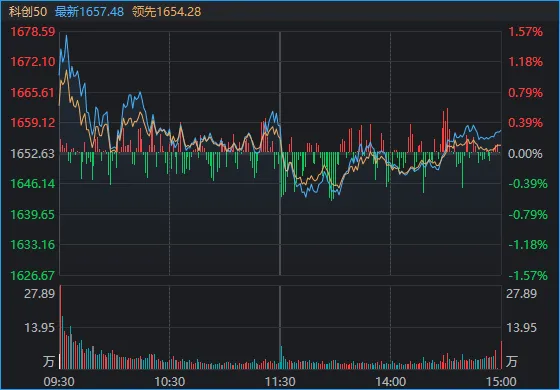
宽基指数方面,科创50指数午后多次翻绿,创业板指同期也逼近0轴;反倒是沪指,全天走势平稳。
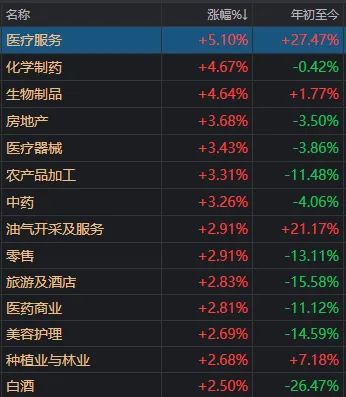
具体到板块,这种反差更加明显。
同花顺数据显示,行业涨幅榜上:医药一马当先(医疗服务、生物制品、化学制药),房地产紧随其后,零售、旅游、农业、白酒等板块也纷纷领涨。
为什么会出现这样的格局?
一方面,部分板块确实有热度,也有利好。
如医药板块,消息面上,9月18日,工信部等十部门联合印发《医药工业发展“十五五”规划》。规划提出,加快人工智能、量子计算、超级计算、计算医学等新技术赋能药物研发,探索超限制造、太空制药、生物制造等药械生产新模式。
9月20日,国家药监局也在国新办发布会上表示,将支持医药产业规模化、集约化、高端化发展;鼓励外资将原研药品和高端医疗装备引进境内生产,也鼓励中国企业走出去发展,让中国的药品器械造福全世界。
中信证券指出,中国创新药进入全球价值兑现阶段,头部国际化创新药企业有望迎来产品全球价值兑现期。此外,头部创新药企业产品放量进入新的成长阶段,具有全球潜力的管线资产国际化有望加速兑现。
再如消费、旅游等板块,在节假日前夕,往往也有资金愿意提前押注。
另一方面,还是要回到“节前效应”上。
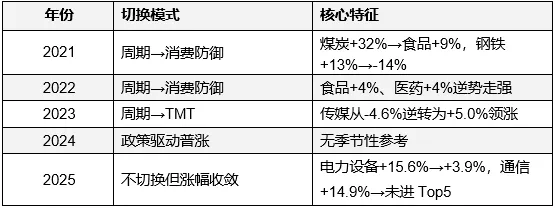
据Wind数据梳理,把国庆节前约一周视为“窗口期”,节前3到6周视为“基准期”,近5年的A股市场有如下规律:
一是,“节前缩量”是比较普遍的规律。
过去5年中有4年出现节前缩量,幅度在-10%到 -27%之间。
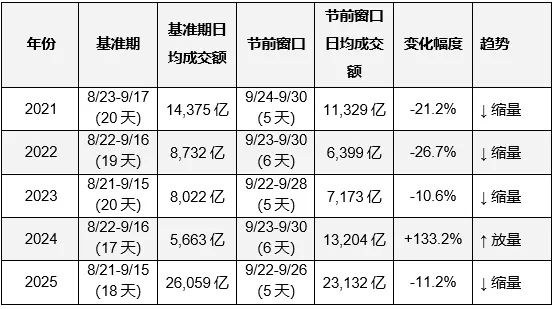
2025年绝对成交额仍高达2.3万亿元,但相比基准期缩了11.2%。
二是,板块表现上,2024年以前,消费、医药等板块有过“节前活跃”的惯例。近些年来看,资金“节前效应”的表现形式可能是主线板块涨幅收敛或小幅回调,而非必然发生剧烈的行业轮动。
华泰证券研报称,上周美联储加息落地后科技板块修复,但国内经济与信贷数据偏弱、盈利修复广度回落、国庆节前效应偏谨慎仍构成压制因素,市场向上弹性或受限,维持反弹而非趋势性行情的判断。
中期看结构性机会仍在,只是修复广度收窄,基调转向中性。配置上沿压制缓解的科技、创新药、有配置差的化工链布局,红利仍作底仓配置用以降低波动。
中信证券则表示,产业超级周期的后段,机构票见顶后通常都有一轮非机构票新高行情。考虑到高利率的环境,在年内最后一波进攻窗口内,市场的分化可能重新扩大,AI重新占优。科技领域建议重点关注两类方向:
一是受益于制造复杂度提升的光通信新技术、PCB、先进封装等,
二是具备明确量增逻辑的晶圆制造、燃气轮机等,其中非机构重仓个股可能具备更大的向上弹性,北美链在未来一段时间或相对占优;
非科技领域继续聚焦能源化工和具备出海潜力的头部券商。
责任编辑:刘万里 SF014
