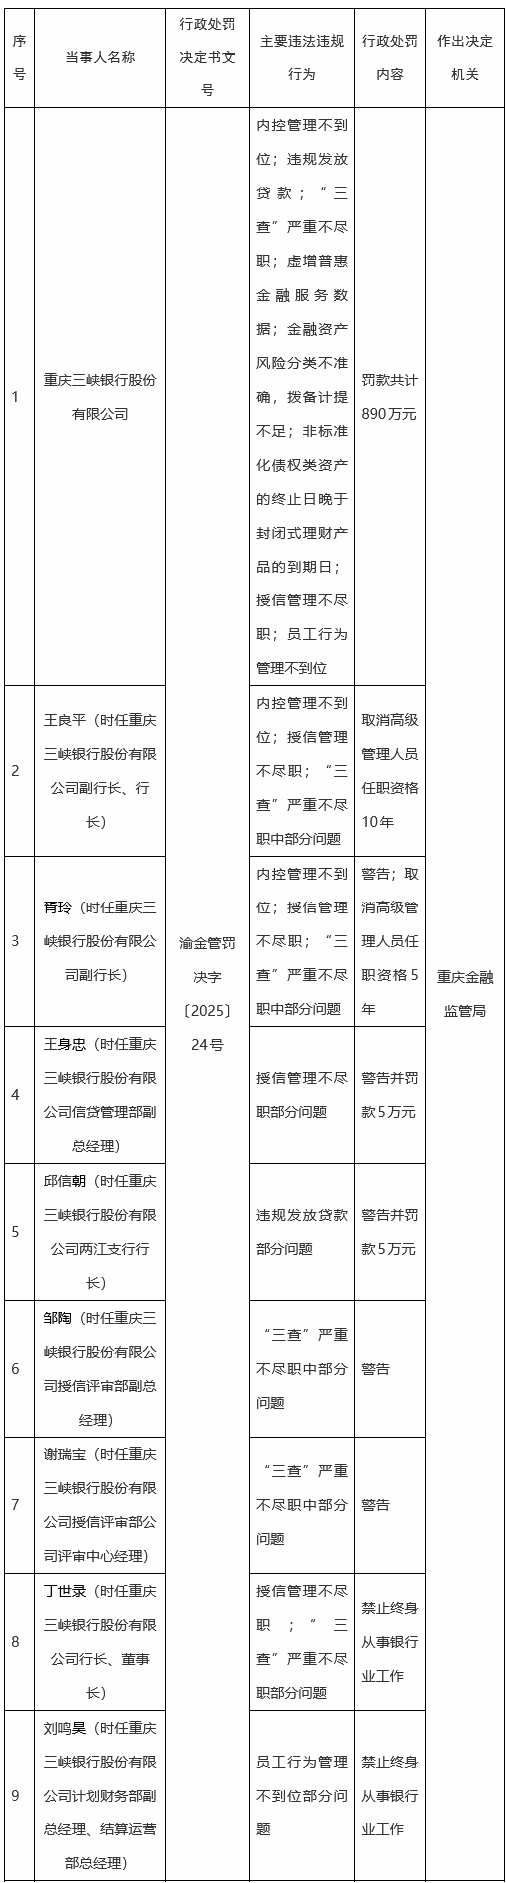
2025年12月12日,国家金融监督管理总局重庆监管局公布的一张行政处罚决定书,引发业内对重庆三峡银行内部管理及风险控制体系的关注。
该行因涉及内控管理、信贷投放、数据真实性等八个方面的违法违规行为,被处以890万元罚款,8名时任高管及中层人员受到追责,其中时任董事长丁世录、计划财务部副总经理刘鸣昊被终身禁止从事银行业工作,时任行长王良平被取消高级管理人员任职资格10年,副行长胥玲等多人也受到警告、禁业或罚款处罚。
值得注意的是,早在今年7月,重庆三峡银行已因违反金融统计管理、账户管理等多项规定,被中国人民银行重庆市分行罚款559.2万元,短短5个月内两张百万级罚单累计金额达1449.2万元。
时任董事长、行长被禁业
“终身追责”利剑高悬
此次罚单指向的多为“陈年旧案”,相关违规行为均发生在涉事人员任职期间,体现了监管部门对历史责任人员穿透式、终身式的问责原则。
被罚的核心高管中,丁世录的任职轨迹颇具代表性。公开履历显示,时任行长、董事长丁世录出生于1968年2月,早年深耕中国人民银行系统,历任重庆营管部外汇管理处副处长、合作金融机构监管处副处长等职,后转战商业银行领域,担任过重庆市农村信用合作社联合社副主任、重庆银行副行长等要职。其间,他还在工行短暂挂职,任国际业务部副总经理。2010年10月,丁世录出任重庆三峡银行行长、董事长,在该行任职时长超十年,是名副其实的“元老级”掌门人。
然而,这位拥有深厚金融监管与从业背景的高管,却在权力运行中失守底线。2021年10月,丁世录因涉嫌严重违纪违法,接受重庆市纪委监委纪律审查和监察调查。
2022年4月,丁世录被开除党籍和公职。经查,丁世录丧失理想信念,背弃初心使命,无视纪法底线,落实党中央化解产能过剩信贷政策搞变通,对脱贫攻坚工作敷衍了事、消极应对,对抗组织审查;违反中央八项规定精神,长期接受可能影响公正执行公务的宴请和打高尔夫球活动安排;不按规定报告个人有关事项;违规经商办企业,搞权色交易、钱色交易;利用职务上的便利为他人在融资贷款、债券承销等方面谋取利益,并非法收受巨额财物;滥用职权违规干预授信审查,致使国家利益遭受特别重大损失。
丁世录严重违反党的政治纪律、组织纪律、廉洁纪律、工作纪律和生活纪律,构成严重职务违法并涉嫌受贿、国有公司人员滥用职权犯罪,且在党的十八大后不收敛不收手,性质严重,影响恶劣,应予严肃处理。依据《中国共产党纪律处分条例》《中华人民共和国监察法》《中华人民共和国公职人员政务处分法》等有关规定,经重庆市纪委常委会会议研究并报市委批准,决定给予丁世录开除党籍处分;由市监委给予其开除公职处分;终止其重庆市第五次党代会代表资格;收缴其违纪违法所得;将其涉嫌犯罪问题移送检察机关依法审查起诉,所涉财物一并移送。

丁世录被查后,重庆多个单位组织开展廉政警示教育活动,观看了《银行“掌舵人”的“钱途”末路——重庆三峡银行原党委书记、董事长丁世录案件警示录》。
监管部门在此次890万元罚单中进一步认定,丁世录因授信管理不尽职、“三查”严重不尽职部分问题,被禁止终身从事银行业工作,为其银行业生涯画上句号。
另一位核心责任人、时任行长王良平同样受到重罚。出生于1963年的王良平拥有军队财务系统任职经历,后进入重庆国际信托股份有限公司担任计划财务部总经理、财务总监。重庆三峡银行成立之初,王良平便赴任副行长兼财务负责人。2018年底,在丁世录任董事长后,王良平获聘为三峡银行新任行长,结束了该行行长职位长达两年的空缺期,直至2023年10月因到龄退休而辞职。
监管查明,王良平对该行“内控管理不到位、授信管理不尽职、‘三查’严重不尽职”等多项违规行为负有责任,最终被取消高级管理人员任职资格10年。
此外,时任计划财务部副总经理、结算运营部总经理刘鸣昊因员工行为管理不到位部分问题,被终身禁业;时任副行长胥玲因内控管理不到位、授信管理不尽职、“三查”严重不尽职中部分问题,被警告并取消高级管理人员任职资格5年;信贷管理部副总经理王身忠、两江支行行长邱信朝等中层管理人员也因在授信审核、贷款发放等环节履职不尽职,受到警告及罚款处罚。
从业务合规到数据真实
内控体系的“全景扫描”
监管列出的八项违法违规事实,集中呈现了该行在多个核心业务环节的合规管理薄弱点。其中,“违规发放贷款”与“三查严重不尽职”直指银行最核心的信贷业务,这被业内视为影响资产质量的关键隐患。另一方面,“虚增普惠金融服务数据”则暴露了在政策执行层面可能存在的偏差。
此外,“金融资产风险分类不准确,拨备计提不足”与“非标准化债权类资产终止日晚于理财产品到期日”两项违规,分别触及风险抵御真实性和资金池期限错配风险。某资管行业分析人士表示,资产风险分类不准可能导致风险判断偏差,而期限错配则是资管新规后监管重点规范领域。
尽管遭遇重罚,重庆三峡银行在近期的经营层面上却呈现出另一番景象。根据该行2025年半年工作会议披露的数据,上半年其业绩“稳中有进”,资产总额突破3500亿元,存款增量超去年全年水平,净利润同比增长9.35%,不良贷款率也同比下降。
与之相对的是,重庆三峡银行的资本充足率呈现“三连降”态势。2022年至2024年,该行的资本充足率分别为13.09%、12.62%和11.72%,核心一级资本充足率更是在2024年末降至9.35%。据该行2025年一季度报告,这两项指标仍在继续下行,资本补充压力进一步加剧。
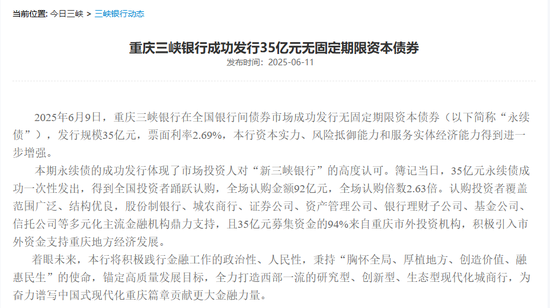
资本是银行抵御风险的最终缓冲垫,也是业务扩张的约束边界。由于资本补充渠道受限,该行甚至曾预警,若无外源资本补充,2025年末资本充足率可能跌破10.5%的监管红线。为此,该行在2025年6月发行35亿元永续债用以“补血”。
IPO九年长跑遇阻
治理优化成关键
作为重庆市属重点国有企业,重庆三峡银行成立于1998年,注册资本55.74亿元,分支机构达94家,具备一定的区域影响力与资产规模。其IPO之旅始于2016年,至今已历时九年。
在此期间,该行先后经历董事长被查、聘请的会计师事务所被证监会立案调查,导致其IPO申报进程被按下“暂停键”,而同区域的重庆银行与渝农商行已相继上市。
2023年3月,全面注册制落地,11家排队IPO的银行中10家纷纷“平移”交易所申请IPO,仅重庆三峡银行没有完成“平移”。
同年,该行完成了关键的股权重组,引入重庆城投集团、重庆高速集团、重庆发展投资、重庆地产集团四家市属国有重点企业作为战略股东,四家公司分别持有20%、17.69%、13.2%、10.04%的股权,国有股及财政股占比超过70%。业内人士分析,这一举措旨在优化股权结构、增强资本实力,并为上市铺路。
重庆市国资委也曾公开表示,要支持该行以上市为目标推动企业做强做优做大,坚持市场化方式,加快推进股权重组,尽快完成股权变更,为企业上市创造良好条件,力争5年内实现资产规模上5000亿元。
业内人士表示,对于拟上市银行而言,健全的公司治理和有效的内部控制是监管审核的核心要点。历史上存在重大内控缺陷并被处以严厉处罚的记录,可能会延长其整改与观察期,从而对上市时间表构成不确定性挑战。
对于谋求转型发展的地方银行而言,如何将外部监管压力转化为完善内部治理的动力,妥善平衡风险防控、业务增长与资本补充之间的关系,是一个持续性的课题。